Business plan d'un restaurant : méthode, prévisionnel et points juridiques
Le business plan est la pièce centrale de votre dossier de financement : c'est sur lui que votre banquier, un investisseur ou Bpifrance jugeront la viabilité de votre restaurant. Mais un prévisionnel n'est crédible que si les hypothèses qui le fondent sont juridiquement solides. Un loyer qui peut doubler au renouvellement, une licence qui ne peut pas être exploitée, une terrasse révocable ou une gaine d'extraction refusée par la copropriété suffisent à faire mentir le meilleur tableur.
Avocats en droit de l'hôtellerie et de la restauration (CHR), nous accompagnons chaque année des créateurs et des repreneurs de restaurants. Voici la méthode pour construire un business plan convaincant, et les points juridiques à vérifier avant de le présenter.
À quoi sert le business plan d'un restaurant ?
Le business plan poursuit deux objectifs qu'il faut assumer ensemble :
- Vérifier la viabilité de votre projet : le chiffre d'affaires attendu couvre-t-il les charges, le remboursement de l'emprunt et votre rémunération ?
- Convaincre vos financeurs : banque, investisseurs, réseaux de prêts d'honneur, Bpifrance. Tous vous demanderont un dossier structuré et un prévisionnel sur trois ans.
Un business plan trop optimiste ne sert ni l'un ni l'autre : il sera écarté par un banquier expérimenté et, s'il est accepté, il vous exposera à des échéances que l'exploitation ne pourra pas supporter.
Les sept rubriques d'un business plan de restaurant
- Le résumé opérationnel : votre projet en une page (concept, emplacement, montant recherché, rentabilité attendue). C'est souvent la seule partie lue en entier ;
- Les porteurs du projet : parcours, expérience en restauration, compétences en gestion et en management. Si une compétence manque, montrez comment vous la compensez (associé, chef, expert-comptable) ;
- Le concept et l'emplacement : offre, clientèle cible, prix, zone de chalandise, visibilité et flux piétons ;
- L'étude de marché : concurrence directe, fréquentation observée, prix pratiqués dans le quartier ;
- Le cadre juridique : forme de la société, bail commercial, licences, autorisations et conformité du local (voir ci-dessous) ;
- Le prévisionnel financier : plan de financement, compte de résultat prévisionnel, seuil de rentabilité, plan de trésorerie ;
- La stratégie commerciale : lancement, communication, présence sur les plateformes de réservation et de livraison.
Construire un prévisionnel réaliste
Création ou reprise : deux logiques différentes
La première question à trancher est simple : créez-vous votre restaurant à partir de rien ou rachetez-vous un fonds existant ? La méthode n'est pas la même.
En cas de reprise, le prévisionnel s'appuie sur des données concrètes : chiffre d'affaires, charges, clientèle. Il doit toutefois intégrer les changements que vous envisagez (carte, décoration, clientèle cible, organisation), qui modifieront directement les chiffres. Avant de le construire, interrogez-vous sur quatre points :
- Le contexte du commerce : son ancienneté, sa réputation (avis clients, fréquentation) et les raisons de la vente (retraite, difficultés, changement d'activité) ;
- Les données financières et juridiques : ce que révèlent les derniers bilans, le prix du fonds, le montant du loyer, la durée restant à courir du bail et la date de son renouvellement ;
- L'état des lieux et les travaux : l'état du matériel et des équipements, le budget et la durée des travaux. Si une fermeture est nécessaire, une franchise de loyer peut se négocier avec le bailleur ;
- L'équipe et votre implication : le nombre de salariés en place et leurs postes, les renforts ou réductions envisagés, et votre présence personnelle en salle ou en cuisine, ou au contraire la délégation de la gestion.
En cas de création, il n'existe aucun historique : tout repose sur le projet lui-même, et chaque hypothèse doit être soigneusement justifiée. Le concept doit être défini dans le détail (type de restauration, ambiance, clientèle cible, positionnement), car il orientera toutes les décisions qui suivent.
Estimer le chiffre d'affaires
La méthode la plus lisible pour un financeur consiste à partir de votre capacité réelle : nombre de places × taux de remplissage × nombre de services × ticket moyen × jours d'ouverture. Chaque hypothèse doit être justifiée : taux de remplissage observé chez des concurrents comparables, ticket moyen cohérent avec votre carte, fermetures annuelles et saisonnalité.
Distinguez les recettes hors taxes selon leur taux de TVA : en principe 10 % pour la restauration sur place et la vente à emporter de plats préparés destinés à une consommation immédiate, 20 % pour les boissons alcoolisées.
Chiffrer les charges
Vos quatre grands postes de dépenses sont, par ordre d'importance habituel :
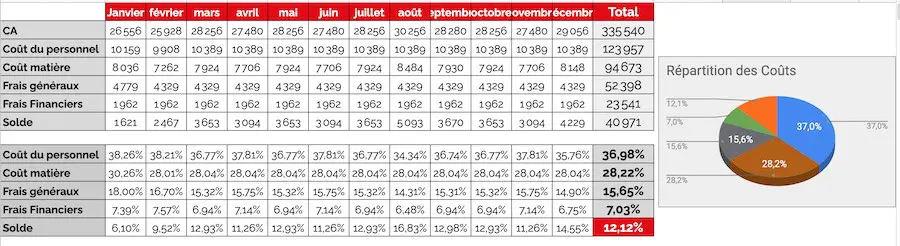
- Le personnel : c'est souvent la charge la plus lourde et la plus déterminante. Un repère couramment retenu la situe entre 25 et 35 % du chiffre d'affaires. Pour l'estimer, partez de l'amplitude horaire (jours d'ouverture, services du midi et du soir, fermeture hebdomadaire) : plus elle est large, plus l'équipe doit être étoffée. Même une petite structure a besoin d'un cuisinier, d'un commis et d'un plongeur en cuisine, auxquels s'ajoute l'équipe de salle. Chaque poste doit être chiffré en salaire brut et charges patronales, sans oublier votre propre rémunération ;
- Les achats de matières : ils s'établissent à partir d'une fiche technique chiffrée pour chaque plat. Le ratio entre coût matière et prix de vente est un indicateur clé : pour un plat vendu 10 €, le coût des matières premières ne devrait pas dépasser environ 3,50 €. Les 6,50 € restants doivent couvrir toutes les autres charges et la marge ;
- Les frais généraux : loyer et charges locatives, énergie, assurances, entretien, logiciels de caisse, redevances (SACEM notamment), honoraires ;
- Les frais financiers et amortissements : remboursement de l'emprunt, intérêts, amortissement des travaux et du matériel.
Le plan de financement
Il recense l'ensemble des besoins de départ et la manière de les couvrir. Côté besoins : prix du fonds de commerce ou du droit au bail, droits d'enregistrement, dépôt de garantie, travaux (dont extraction, accessibilité et sécurité incendie), matériel de cuisine, stock initial, frais de formalités et d'avocat, trésorerie de démarrage. Côté ressources : apport personnel, emprunt bancaire, prêts d'honneur, éventuels investisseurs.
Présenter deux scénarios
Présentez un scénario central et un scénario prudent qui reste à l'équilibre, en expliquant les leviers d'ajustement dont vous disposez (réduction des horaires, carte resserrée, développement de la vente à emporter). Un financeur est davantage rassuré par votre capacité à réagir que par un résultat spectaculaire.
Les points juridiques qui conditionnent vos chiffres
C'est la partie la plus souvent négligée, et celle que les banquiers interrogent de plus en plus. Chacun des points suivants a un impact direct sur votre prévisionnel.
Les obligations liées à la reprise d'un fonds de commerce
Reprendre un restaurant existant permet de s'appuyer sur un historique de chiffre d'affaires, mais le prix doit être justifié. Lors de la cession, le vendeur doit notamment présenter les chiffres d'affaires mensuels réalisés depuis la clôture du dernier exercice et mettre à disposition les livres comptables des trois derniers exercices (art. L.141-2 du Code de commerce). Les contrats de travail des salariés sont transférés au repreneur (art. L.1224-1 du Code du travail) : leur coût doit figurer dans votre masse salariale dès le premier jour.
L'acquisition d'un fonds de commerce supporte en outre des droits d'enregistrement (art. 719 du CGI) qu'il faut intégrer au plan de financement. Pour évaluer le prix, consultez notre guide sur la valorisation du fonds de commerce d'un restaurant et notre page dédiée à la cession de fonds de commerce.
Le bail commercial
Le loyer est souvent la deuxième charge fixe d'un restaurant. Avant de l'inscrire dans votre prévisionnel, vérifiez :
- La clause de destination : elle doit autoriser expressément l'activité de restauration, et le cas échéant la vente à emporter, la livraison ou l'activité de bar. À défaut, une déspécialisation sera nécessaire (art. L.145-47 et suivants du Code de commerce) ;
- Le loyer et son indexation, ainsi que la répartition des charges, impôts et travaux entre bailleur et locataire ;
- L'extraction des fumées : son installation peut exiger l'accord du bailleur et de la copropriété. Un refus peut rendre le projet irréalisable (voir notre article sur le refus de la gaine d'extraction par la copropriété).
Pour aller plus loin : conclure un bail commercial de café, hôtel, restaurant.
Licences et formations obligatoires
Servir de l'alcool suppose de détenir la licence adaptée : la « petite licence restaurant » ou la « licence restaurant » permettent de servir des boissons uniquement à l'occasion des repas (art. L.3331-2 du Code de la santé publique), tandis qu'un bar exige une licence de débit de boissons. L'exploitant doit effectuer une déclaration préalable et suivre la formation du permis d'exploitation (art. L.3332-1-1 du même code). Au moins une personne de l'établissement doit par ailleurs être formée à l'hygiène alimentaire (art. L.233-4 du Code rural et de la pêche maritime), et le restaurant doit être déclaré auprès de la DDPP.
Si votre concept repose sur une licence IV, vérifiez sa disponibilité et les conditions de son transfert : voir les différentes licences pour vendre de l'alcool. L'ensemble des démarches est détaillé dans notre article sur les formalités obligatoires pour ouvrir un café, hôtel, restaurant.
La terrasse
Une terrasse sur le trottoir relève d'une autorisation d'occupation du domaine public, par nature précaire et révocable (art. L.2122-3 du Code général de la propriété des personnes publiques). Elle est personnelle et ne se transmet pas automatiquement avec le fonds. Si une part significative de votre chiffre d'affaires en dépend, votre scénario prudent doit en tenir compte. Voir les formalités pour ouvrir une terrasse.
Conformité du local : sécurité incendie et accessibilité
Un restaurant est un établissement recevant du public (ERP). Les travaux de mise en conformité peuvent représenter un poste important du plan de financement. Voir nos articles sur la sécurité incendie dans les ERP et les règles d'accessibilité.
La structure juridique et le cautionnement
Exploiter en société (SAS, SARL) limite en principe votre responsabilité au montant de vos apports. En pratique, la banque demandera souvent votre cautionnement personnel du prêt. Depuis la réforme du droit des sûretés, la caution personne physique doit apposer elle-même une mention précisant l'étendue de son engagement (art. 2297 du Code civil), et un cautionnement manifestement disproportionné à ses biens et revenus est réduit (art. 2300 du Code civil). Faites relire ces engagements avant de signer : voir notre page droit des sociétés.
Les erreurs qui font échouer un dossier de financement
- Un dossier trop long : votre interlocuteur examine de nombreux projets. Allez à l'essentiel et placez les détails en annexe ;
- Des hypothèses non justifiées : chaque chiffre clé (ticket moyen, remplissage, loyer) doit pouvoir être expliqué ;
- Un résultat irréaliste : une rentabilité très supérieure à celle des établissements comparables nuit à votre crédibilité ;
- Un volet juridique absent : un bail non signé, une licence non sécurisée ou une destination inadaptée sont autant de raisons de différer un accord de prêt ;
- Un apport personnel non précisé ou un emprunt mal justifié : le montant demandé doit correspondre exactement aux besoins recensés dans le plan de financement ;
- Une trésorerie de démarrage sous-estimée : les premiers mois sont rarement à pleine capacité.
Questions fréquentes sur le business plan d'un restaurant
Sur combien d'années établir le prévisionnel d'un restaurant ?
Le prévisionnel est généralement établi sur trois ans, avec un plan de trésorerie mensuel pour la première année. C'est l'horizon habituellement attendu par les banques pour apprécier la capacité de remboursement.
Le business plan d'un restaurant est-il obligatoire ?
Aucun texte n'impose de rédiger un business plan pour ouvrir un restaurant. En pratique, il est indispensable dès que vous sollicitez un prêt bancaire, un prêt d'honneur ou des investisseurs.
Faut-il avoir signé le bail avant de présenter son business plan à la banque ?
Non, mais la banque voudra connaître les conditions du bail (loyer, durée, destination, charges). Il est fréquent de signer une promesse de bail ou un compromis de cession sous condition suspensive d'obtention du prêt, ce qui vous protège si le financement est refusé.
Quelle différence entre le business plan d'une création et d'une reprise de restaurant ?
La reprise s'appuie sur l'historique comptable du fonds ; le plan de financement intègre alors le prix du fonds, les droits d'enregistrement et le coût des salariés repris. La création repose entièrement sur l'étude de marché et le concept.
Quel coût matière viser pour un restaurant ?
Un repère couramment utilisé consiste à maintenir le coût des matières premières autour de 35 % du prix de vente hors taxes. Pour un plat vendu 10 €, cela représente environ 3,50 € d'ingrédients. Ce ratio se contrôle plat par plat grâce aux fiches techniques.
Quand faire intervenir un avocat dans un projet de restaurant ?
Idéalement avant toute signature : promesse de bail, compromis de cession, pacte d'associés ou acte de cautionnement. C'est à ce stade que les risques identifiés ci-dessus peuvent encore être négociés ou écartés.
Sécuriser votre projet de restaurant avec Novlaw Avocats
Novlaw Avocats accompagne les créateurs et repreneurs de cafés, hôtels et restaurants à chaque étape : audit du bail commercial, négociation et rédaction de l'acte de cession de fonds de commerce, sécurisation des licences, constitution de la société et revue des garanties bancaires. Contactez-nous pour faire relire votre projet avant de le présenter à vos financeurs.
Novlaw vous accompagne à chaque étape de votre dossier : conseil, rédaction, négociation et contentieux. Échangeons sur votre situation et vos enjeux.